
Der Anleihemarkt stand im dritten Quartal 2026 erneut im Zeichen geo- und geldpolitischer Entwicklungen rund um den Iran-Konflikt. Steigende Preise für fossile Energieträger und deren Destillate ließen die globalen Renditen seit dem Sommer anziehen. Zusammen mit anhaltend positiven Konjunkturdaten preiste der Markt rasch zusätzliche Zinserhöhungen der Zentralbanken ein. Der Renditeanstieg rückte zugleich die Schuldentragfähigkeit einzelner Staaten wieder stärker in den Fokus. Besonders deutlich zeigte sich dies in der kräftigen Ausweitung französischer Staatsanleihen gegenüber Bundesanleihen.
Energiepreise und robuste Konjunktur treiben Renditen
Zum Ende des ersten Halbjahres hatte die Unterzeichnung eines Memorandum of Understanding (MoU) mit einer 60-tägigen Waffenruhe an den Märkten zunächst für Zuversicht gesorgt. Die globalen Anleihemärkte erholten sich deutlich, und die Ölpreise näherten sich wieder dem Vorkriegsniveau. Im Verlauf des Sommers wurde jedoch zunehmend klar, dass das Memorandum lediglich eine unverbindliche Absichtserklärung war. Die Verhandlungen blieben ohne wesentliche Ergebnisse, während der Konflikt schleichend erneut eskalierte.
Die gezielte Behinderung des Schiffsverkehrs in der Straße von Hormus und häufigere Guerillaangriffe der Huthi im Jemen ließen die Preise fossiler Rohstoffe allmählich wieder steigen. Dass sich die Engpässe insbesondere bei Destillaten wie Diesel zuspitzten, wurde erst mit Verzögerung sichtbar. Auch die Füllstände der europäischen Gasspeicher rückten als möglicher Risikofaktor in den Blick, während sich die Heizsaison nähert.
Die Sorge vor einem erneuten Inflationsanstieg und möglichen Zweitrundeneffekten resultierte bereits über den Sommer in einem Renditeanstieg. Eine deutlich stärkere Zinsbewegung folgte im September: Die Konjunkturdaten belegten eine ausgeprägte Resilienz der Wirtschaft in Europa und den USA. Vor diesem Hintergrund preiste der Markt auf beiden Seiten des Atlantiks zusätzliche Zinserhöhungen ein. Die Zinsstrukturkurven verflachten sich daraufhin ausgehend vom kurzen Ende.
Frankreich rückt mit seiner Haushaltslage in den Fokus
Nachdem die Märkte diese Entwicklungen zunächst verarbeitet hatten, richtete sich die Aufmerksamkeit zunehmend auf die Staatsfinanzen. Höhere Renditen erhöhen die Zinslast der öffentlichen Haushalte, von denen einige bereits ohnehin stark beansprucht sind. Frankreich fällt dabei seit Jahren durch eine angespannte Haushaltslage auf: Seit der Covid-Pandemie liegt das Defizit konstant bei rund 5 Prozent. Auch die Prognosen lassen vorerst keine deutliche Verbesserung erwarten. In der Folge wurden französische Staatsanleihen kräftig abverkauft. Die Spreads gegenüber Bundesanleihen stiegen in der Spitze auf rund 160 Basispunkte und damit auf Niveaus, die zuletzt während der Eurokrise erreicht worden waren.
Die Risikoprämie erscheint fundamental begründet
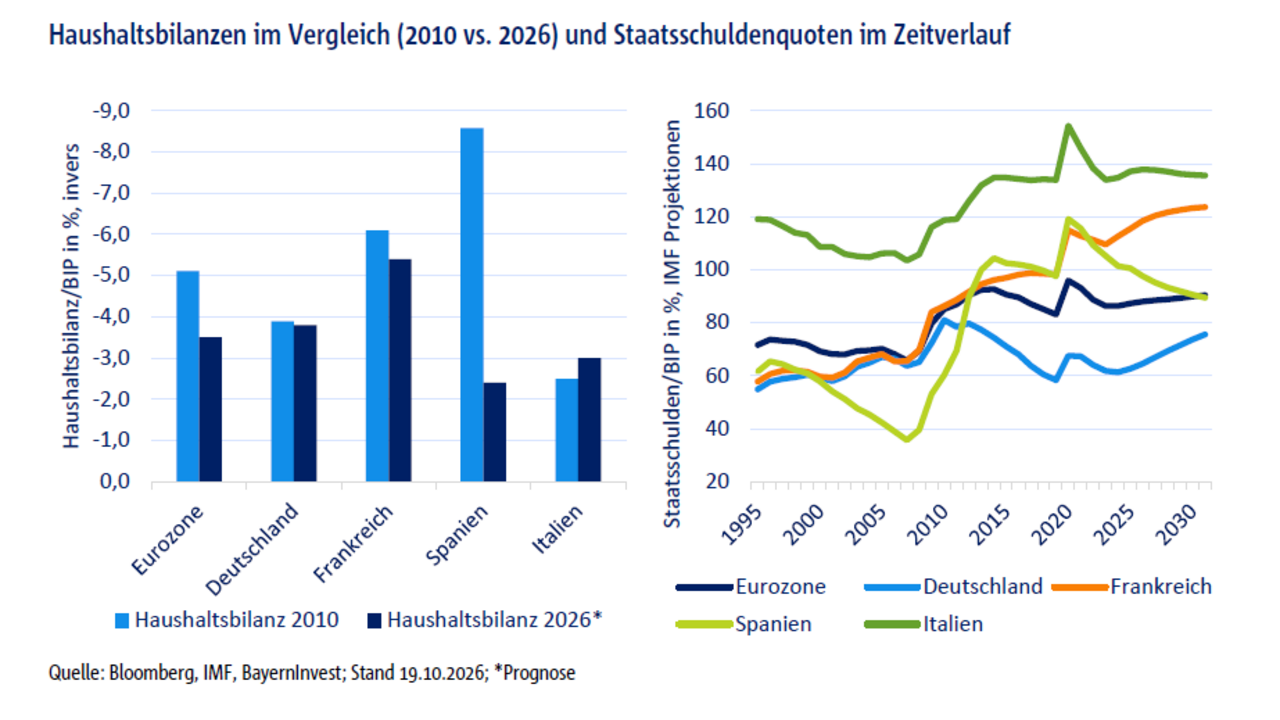
Aus unserer Sicht ist die Ausweitung nachvollziehbar. Ein Vergleich der heutigen französischen Haushaltslage mit jener Spaniens und Italiens im Jahr 2010 zeigt, dass Frankreich derzeit beide problematischen Faktoren vereint: eine hohe Schuldenquote und ein hohes Defizit.
Italien wurde nach der Finanzkrise vor allem wegen seiner hohen Schuldenquote kritisiert, während Spanien durch eine starke Beschleunigung des Defizits auffiel. Frankreichs Defizit steigt zwar weniger dynamisch als das spanische in der damaligen Phase. Die französische Schuldenquote nähert sich jedoch zunehmend dem italienischen Niveau an.
Ein Blick auf die damalige Spreadentwicklung gegenüber Deutschland zeigt, dass Frankreich im Vergleich zu Italien und Spanien glimpflich davonkam, obwohl die Finanzlage bereits seinerzeit angespannt war. Auch blieb das Land von übermäßigen Herabstufungen durch Ratingagenturen weitgehend verschont. Ausschlaggebend dürften weniger die Fundamentaldaten als vielmehr Frankreichs zentrale Rolle als Kernland und Stabilitätsanker des Euroraums gewesen sein.
Italien und Spanien haben seither unterschiedliche Fortschritte bei der Konsolidierung erzielt, während Frankreich im Vergleich stetig zurückgefallen ist. Italien bereits als Fiskalvorreiter zu bezeichnen, wäre zwar überzogen, zumindest weist das Land jedoch einen Überschuss in der Primärbilanz aus und steht damit unter den großen Ländern in der Eurozone weitgehend allein da. Ohne Zinslast trägt sich der Haushalt damit derzeit selbst. Spanien profitiert neben den implementierten Sparmaßnahmen dagegen auch von einem besonders hohen Wirtschaftswachstum, das die fiskalische Lage und das Schuldenbild entlastet.
In Frankreich kommt nun zusätzlich eine Stärkung der politischen Extremränder hinzu, wodurch das Vertrauen in die Rolle des Landes als Stabilitätsanker beeinträchtigt werden könnte. Aus unserer Sicht ist die Spread-Ausweitung noch nicht abgeschlossen. Die Fundamentaldaten sprechen eher für eine Einstufung Frankreichs in der Ratingkategorie BBB+. Damit könnten die Spreads die bisherigen Höchststände überschreiten und Niveaus von bis zu 250+ Basispunkten erreichen.
Wie wahrscheinlich ist ein Eingreifen der EZB?
Neben dem Versuch verbaler Beruhigung stehen der EZB grundsätzlich zwei Möglichkeiten zur Verfügung. Erstens könnte das Quantitative Tightening (QT) durch Reinvestitionen verlangsamt oder gestoppt werden. Dies würde jedoch dem aktuellen Zinserhöhungszyklus entgegenwirken und erscheint uns daher unwahrscheinlich. Zweitens könnte die EZB das Transmission Protection Instrument (TPI) einsetzen, was wir als Option jedoch für noch weniger wahrscheinlich halten. Für eine Aktivierung des TPI müssen unter anderem Kriterien zur fiskalischen Nachhaltigkeit erfüllt sein. Da gerade Zweifel an der französischen Fiskalpolitik die Marktbewegung ausgelöst haben, würde ein Eingreifen die Glaubwürdigkeit der EZB schwächen und strukturellen Defiziten Vorschub leisten. Frankreich müsste daher zunächst den politischen Willen zu einem nachhaltigen Defizitabbau erkennen lassen, bevor die EZB dem Land zur Seite springen könnte.
Sollte sich die Spreadausweitung auf weitere Länder übertragen und damit eine mögliche Eurokrise 2.0 greifbarer werden, dürfte in diesen Ländern die Grundlage für das TPI, ungerechtfertigte und ungeordnete Marktbewegungen zu dämpfen, erfüllt sein und der Einsatz wäre glaubwürdig begründbar.
Im Blickpunkt: Ansteckungsrisiko für Spanien und Italien
Die Ansteckungsgefahr für Spanien beurteilen wir trotz der ausgerufenen Neuwahlen derzeit als gering. Die Haushaltslage hat sich in den vergangenen Jahren stetig und strukturell verbessert und das hohe Wachstum trägt zur Stabilität und zur Entwicklung der Schuldenquote bei.
Italien ist aus unserer Sicht stärker gefährdet, da der Markt das Land weiterhin besonders mit dem Peripherierisiko in der Eurozone verbindet. Die sehr hohe Gesamtschuldenquote, das im Vergleich zu Spanien geringere Wachstum und der hohe Anteil ausländischer Investoren könnten dazu führen, dass Italien in einer Risk-off-Bewegung zum zweiten Dominostein wird. Positiv ist der Überschuss in der Primärbilanz, der in der Eurozone weiterhin eine Ausnahme darstellt. In einem Risk-off-Szenario rechnen wir auch bei Spanien mit einer moderaten Spreadausweitung.
Nach den Wahlen in Frankreich bleibt der fiskalische Kurs entscheidend
Wir beurteilen Frankreichs fiskalische Lage weiterhin kritisch. Eine erneute Ausweitung der Spreads bis auf die bisherigen Höchststände halten wir für wahrscheinlich, sofern die aktuelle und zukünftige Regierung keine konkreten Schritte einleitet und keinen glaubwürdigen Plan zum Defizitabbau vorlegt. Mit Blick auf die anstehenden Wahlen bleibt die Unsicherheit erhöht. Die Wahlprogramme, der in den Prognosen führenden extremen Parteien des Rassemblement National (RN) und der La France insoumise (LFI), enthalten eher Versprechen, die auf eine expansive Fiskalpolitik hindeuten, während die Fragen zur Finanzierung vage bleiben.
Die jüngsten Äußerungen von Le Pen (RN), das Defizit bis 2030 auf unter 3 Prozent zu senken und eine goldene Haushaltsregel einzuführen, beruhigten den Markt kurzfristig und stießen zugleich im Land auf Aufmerksamkeit. Die Konsolidierung bleibt anspruchsvoll: Ein großer Teil der Staatsausgaben entfällt auf Pensionen, Sozialleistungen und allgemeine öffentliche Ausgaben. Der Versuch, das Renteneintrittsalter 2023 von 62 auf 64 Jahre anzuheben, scheiterte an heftigen Protesten und einer daraus folgenden politischen Zersplitterung. Die aktuelle Demonstrationswelle aufgrund hoher Lebenshaltungskosten führt einem die französische Protestkultur erneut auf beängstigende Weise vor Augen. Für künftige Regierungen wird die Haushaltssanierung daher schwierig bleiben und etwaige Einschnitte könnten in der Bevölkerung für Zündstoff und politisch für Spannungen sorgen.
Einordnung der Gesamtlage auf Rentensegmente
Trotz der genannten Unsicherheiten zeigt sich in Corporate und Covered Bonds weiterhin eine gewisse Resilienz. Die Unternehmensergebnisse im zweiten Quartal fielen hervorragend aus. Mit Beginn der Berichtssaison zum dritten Quartal rechnen wir weiterhin mit soliden Fundamentaldaten. Angesichts geopolitischer Risiken und hoher Ölpreise dürften Unternehmen bei ihren Ausgaben jedoch vorsichtig bleiben. Erstmals seit Jahrzehnten könnten Investoren damit stärker um die Bilanzen der öffentlichen Hand besorgt sein als um jene des Privatsektors. Regierungen stehen unter dem Druck der Wähler und müssen auf die hohen Lebenshaltungskosten reagieren. Unternehmensausgaben lassen sich dagegen flexibler steuern als staatliche Ausgaben. Entsprechend entwickelt sich die Kreditqualität von Unternehmen im Vergleich zu den Staatsfinanzen zunehmend günstiger. Die Spreads von Investment-Grade-Anleihen zeigen sich deshalb trotz steigender Staatsanleiherenditen weitgehend robust. Zugleich stützen die höheren Gesamtrenditen die Nachfrage. Das größte Risiko sehen wir in einer möglichen Eskalation des USA-Iran-Konflikts nach den US-Zwischenwahlen. Sie könnte die Energiepreise weiter steigen lassen und das Wirtschaftswachstum schwächen.
Der durchschnittliche ASW-Spread von Covered Bonds liegt nach der Risk-off-Phase der vergangenen Wochen aktuell bei 28 Basispunkten und weitete sich damit gegenüber Ende August lediglich um 4 Basispunkte aus. Am stärksten gerieten französische Covered Bonds unter Druck, deren Spreads im Durchschnitt um 10 Basispunkte rausliefen. Zum Vergleich: Die Indizes € iBoxx Sovereign, Sub-Sovereign und Agencies verzeichneten seit Ende August Spreadausweitungen zwischen 9 und 15 Basispunkten. Covered Bonds haben sich gegenüber Staatsanleihen damit weiter verteuert. Seit Jahresbeginn summiert sich das Nettoemissionsvolumen auf 37 Milliarden Euro und die Investoren absorbierten dieses Angebot angesichts des attraktiven Renditeniveaus ohne Schwierigkeiten mit mehrfach überzeichneten Orderbüchern.
Anstehende Fälligkeiten stützen die Spreads weiterhin. 2027 werden sie gegenüber diesem Jahr um weitere 24 Milliarden Euro steigen. Von Oktober bis Dezember wird der Covered-Bond-Markt zudem durch Fälligkeiten in Höhe von 31 Milliarden Euro unterstützt. Bei einem Swap-Satz von 3,47 Prozent bieten dreijährige Laufzeiten derzeit das attraktivste Chancen-Risiko-Profil.
Präferenz für kurze bis mittlere Laufzeiten
Insgesamt sehen wir das kurze bis mittlere Laufzeitenband über alle Rentensegmente als attraktiv an. Das Einpreisen weiterer Zinserhöhungen ist aus unserer Sicht zu weit fortgeschritten. Daher halten wir mittelfristig eine Versteilerung der Zinskurve, ausgehend vom kurzen Ende, für wahrscheinlich. Insgesamt beurteilen wir die Renditeniveaus bereits seit einiger Zeit als zunehmend attraktiv, bleiben bei der Auswahl einzelner Länder, Sektoren und Laufzeiten jedoch selektiv. Der BayernInvest Lux Corporates Non-Fin 2029 Fonds knüpft an diese Einschätzung an und bietet auf dem aktuellen Renditeniveau eine laufende Rendite von 3,94 Prozent pro Jahr und einen Kupon von 2,80 Prozent. Mit gut dreijähriger Restlaufzeit des Fonds bietet der Anlagehorizont eine gute Möglichkeit, um das attraktive Zinsniveau am kurzen Ende für die nächsten Jahre zu nutzen.
Dies ist eine Marketingmitteilung. Der Inhalt wurde von der BayernInvest Kapitalverwaltungsgesellschaft mbH erstellt und dient ausschließlich zu Informationszwecken. Ihr liegen die Informationen mit dem Stand zum Zeitpunkt ihrer Erstellung zugrunde. Die Angaben beinhalten oder ersetzen weder eine rechtliche noch eine steuerliche Beratung und stellen keine Kaufempfehlung oder ein Angebot zum Kauf von Anteilen dar. Die geäußerten Ansichten können je nach Markt- und anderen Bedingungen jederzeit Veränderungen unterliegen. Die Rendite und der Wert der zugrundeliegenden Anlagen unterliegen Schwankungen und können zu einem vollständigen Verlust des eingesetzten Kapitals führen. Die vergangene Wertentwicklung ist kein Indikator für die künftige Wertentwicklung.
Die Rendite des Fonds unterliegt der Besteuerung auf Ebene des Anlegers. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen des Anlegers ab und kann sich in der Zukunft ändern. Bitte lesen Sie den Prospekt des OGAW und das Basisinformationsblatt, bevor Sie eine endgültige Anlageentscheidung treffen. Der Verkaufsprospekt (OGAW-Prospekt), das Basisinformationsblatt sowie die Halbjahres- und Jahresberichte können unter www.bayerninvest.de in deutscher Sprache abgerufen oder auf Verlangen von der BayernInvest Kapitalverwaltungsgesellschaft mbH, Karlstraße 35, 80333 München jederzeit kostenlos in Papierform zur Verfügung gestellt werden.
Alle Daten weisen, sofern nicht anders angegeben, den o.g. Stand auf und basieren auf eigenen Daten der BayernInvest oder von Bloomberg. Angaben zur Performance eines Fonds sind nach der BVI-Methode berechnet. Berücksichtigt sind alle auf Fondsebene anfallenden Kosten (z.B. Verwaltungsvergütung), ohne auf Kundenebene anfallende Kosten einzubeziehen (z.B. Ausgabeaufschlag, Depotgebühren).
Eine Zusammenfassung Ihrer Anlegerrechte in deutscher Sprache und weitere Informationen zu Instrumenten der kollektiven Rechtsdurchsetzung erhalten Sie unter:
www.bayerninvest.de/wer-wir-sind/governance/beschwerdemanagement/index.html
Die Verwaltungsgesellschaft des Fonds kann jederzeit beschließen, den Vertrieb einzustellen.