

Kapitalmärkte: KI, Geopolitik und Zentralbanken treiben den Jahresendspurt
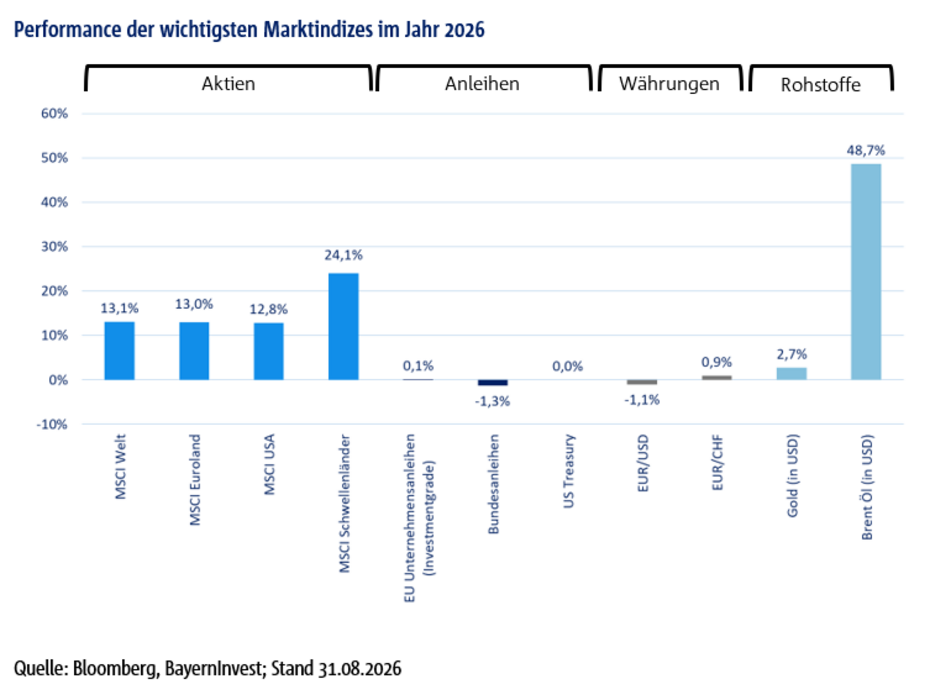
Trotz geopolitischer Herausforderungen entwickelten sich die Kapitalmärkte in den ersten neun Monaten 2026 insgesamt stark positiv. Die Volatilität nahm wie erwartet über den Sommer eher ab – und dies trotz der Fortsetzung des Iran-Krieges und sehr gemischter volkswirtschaftlicher Zahlen. Diese trieben die Erwartungen auf der Zentralbankseite eher weiter in Richtung Zinserhöhungen. Mit erneuten Anzeichen geopolitischer Entspannung und einer starken Q2-Berichtssaison stiegen die Aktienmärkte weiter.
Besonders hervorzuheben ist, dass die Unternehmen in den USA für das zweite Quartal die Erwartungen mit fast 40 Prozent Wachstum im Vergleich zum zweiten Quartal 2025 deutlich übertreffen konnten. In Europa war die Quote der Unternehmen, die ihre Gewinne übertreffen konnten, deutlich tiefer, aber auch hier wuchs der Gewinn im Vergleich zum Vorjahr um fast 20 Prozent. Besonders stark war das Gewinnwachstum in Asien, eine Region, die wir weiter bevorzugen. Hier stieg der Gewinn um fast 90 Prozent an im Vergleich zu Q2 2025. Besonders Technologie bzw. Halbleiterwerte trieben die Entwicklung an.
Einen Podestplatz belegt erneut der Ölpreis, der im dritten Quartal wieder stark zulegte. Direkt dahinter konnte sich Gold endlich aus der Konsolidierung befreien. Die Schwellenländer-Aktien hingegen gaben nach der extremen positiven Bewegung nach und konsolidierten über den Sommer, um neue Kraft zu sammeln. Die Anleihenmärkte hingegen standen weiterhin unter Druck, der Trend der Kurvenverflachung hielt an. Besonders lange Bundesanleihen legten in ihrer Rendite um bis zu 50 bps zu. Spread-Indizes konnten dementsprechend nicht zulegen, da sich die Spreads zwar teils stabil hielten bzw. minimal einengten, aber natürlich von der Zinskurve maßgeblich getrieben wurden.
Das Wirtschaftswachstum entwickelte sich erwartungsgemäß robust in den USA und zum Teil in den Schwellenländern, trotz geopolitischer Verwerfungen. Die USA setzten sich dabei weiter von Europa ab. Die Euro-Zone zeigte zwar erste kleine Tendenzen einer Stabilisierung, diese sind jedoch mit Vorsicht zu bewerten. Ein Beispiel: Die jüngsten Auftragsdaten der deutschen Industrie im dritten Quartal sehen auf den ersten Blick stark aus. Doch der zweite Blick ist entscheidend: Ein wesentlicher Teil des Anstiegs kommt aus Großaufträgen und aus Bereichen, die unmittelbar von Verteidigungs- und Infrastrukturinvestitionen profitieren. Der deutsche Staat wird zunehmend zum konjunkturellen Impulsgeber. Für Teile der Industrie ist das positiv, insbesondere für Verteidigung, Infrastruktur, Engineering und ausgewählte Investitionsgüter. Gleichzeitig bleiben Automobilindustrie, Exportnachfrage und private Nachfrage höchst fragil: Ein selbsttragender privater Investitionszyklus ist bislang nicht erkennbar.
Die zentralen Fragen vieler Anleger lauten: Wie positioniert man sich für das letzte Quartal des Jahres 2026? Wird die US-Notenbank den restriktiven Markterwartungen nachkommen und aufgrund der Inflationssorgen die Zinsen stark anheben? Oder sieht sich der Markt doch früher als gedacht wieder mit politisch motivierten Zinssenkungen konfrontiert? Wird die EZB die Zinsen trotz der abkühlenden konjunkturellen Lage inflationsbedingt weiter erhöhen? Wie lange dauert der Iran-Konflikt und dessen Auswirkungen noch an? Welche Maßnahmen ergreift die EU, um nicht weiter abgehängt zu werden, und was bedeutet dies für die Portfolio-Positionierung? Wird das starke Gewinnwachstum der Unternehmen weiter anhalten oder werden der hohe Ölpreis und die gestiegenen Zinsen mittelfristig eine Korrektur am Aktienmarkt oder gar eine Rezession auslösen?
In diesem Letter zeigen wir auf, wie Sie sich bestmöglich auf die weiterhin volatilen Kapitalmärkte sowie die strukturellen Veränderungen einstellen können und wie sich daraus entstehende Chancen gezielt in Ihren Portfolien nutzen lassen.
Makroökonomisches Umfeld zwischen politischem Einfluss auf allen Ebenen
Der Sommer blieb von steigenden globalen Renditen und weiterhin verflachten Zinskurven geprägt. Hartnäckige Inflationsrisiken treiben die Geldpolitik, hohe Emissionsvolumina und wackelige fiskalpolitische Beine sorgten insbesondere am langen Ende für Aufwärtsdruck. Gleichzeitig hielten die geopolitischen Spannungen im Iran-Konflikt die Energiepreise hoch. In Europa standen vor allem die Gaspreise im Fokus, da die Speicher bis zum Winter weiter gefüllt werden müssen. Ein weiterer deutlicher Preisanstieg würde diesen Aufbau verteuern und erschweren. Im Basisszenario erwarten wir jedoch weder eine starke physische Verknappung noch eine weitere Eskalation des Konflikts. Europas diversifizierte Bezugsquellen, zusätzliche LNG-Kapazitäten und der gesunkene Gasverbrauch sollten verhindern, dass aus der angespannten Lage eine ausufernde Versorgungskrise wird.
Der energiebedingte Preisauftrieb veranlasste die EZB, ihre Leitzinsen im September erneut anzuheben. Mit einem Einlagensatz von 2,50 % befindet sie sich unserer Einschätzung nach nun im leicht restriktiven Bereich. Wir erwarten eine weitere Anhebung über dieses Niveau hinaus und rechnen Mitte 2027 mit einer ersten Zinssenkung, da sich die Inflation im kommenden Jahr wieder in Richtung des Zentralbankziels bewegen dürfte. Der Fokus fällt damit stärker auf das Wachstum. Aus unserer Sicht besteht aktuell die Gefahr, dass die EZB zu sehr an der restriktiven Schraube dreht. Die Einkaufsmanagerindizes signalisieren eine vorsichtige Erholung, auch der Citi Economic Surprise Index zeigt deutlich nach oben – allerdings auch deshalb, weil die Erwartungen zuvor erneut nach unten korrigiert wurden.
Frankreich kann an diesem kleinen Aufschwung bislang kaum teilhaben. Konjunktur- und Sentimentdaten enttäuschten, sodass nur mit geringem Wachstum zu rechnen ist. Gleichzeitig bleibt der Staatshaushalt eine Baustelle ohne Fortschritt. Die Spreads gegenüber Bundesanleihen sind stark erhöht, während die Präsidentschaftswahl bereits ihre Schatten vorauswirft. Eine Konsolidierung ist unausweichlich; im sich langsam aufbauenden Wahlkampf ist jedoch zunächst mit weiterer Volatilität zu rechnen.
Die deutsche Konjunktur zeigte sich zunächst verbessert. Das Wachstum für das zweite Quartal wurde – analog zu einigen Vorquartalen – leicht auf 0,3 % nach oben revidiert, und die aktuellen Stimmungsindikatoren erwiesen sich als resilienter als erwartet. Soweit der positive Teil. Der Start der harten Zahlen in das dritte Quartal fiel eher verhalten aus: Neben den Einzelhandelsumsätzen enttäuschten die Industrieproduktion sowie die Exportzahlen im Juli. Insbesondere der Autosektor leidet weiterhin stark; medial wird dies von den tiefgreifenden Umstrukturierungen im Volkswagen-Konzern begleitet. Auch für die harten Wirtschaftsdaten im August ist mit einer Delle zu rechnen, die Dürre im Sommer führte zu historisch niedrigen Pegelständen im Rhein, welche den Schiffsverkehr zeitweise deutlich einschränkten. Hinzu kommt die politische Ebene. Die Landtagswahl in Sachsen-Anhalt brachte den erwarteten deutlichen Sieg der AfD und eine schwere Niederlage der CDU. Ein ähnliches Bild zeichnet sich vor den Wahlen in Mecklenburg-Vorpommern ab. Dies erhöht den Druck auf Bundesregierung und Kanzler Merz. Dringend notwendige Reformen dürften sich weiter verzögern und Verhandlungen innerhalb der Koalition erschweren; bereits die Debatte über einen möglichen Kanzlerwechsel würde zusätzliche Unruhe erzeugen. Wir bleiben daher für das Wachstum in Deutschland weniger optimistisch als der Konsens.
Politisch geprägt bleibt es aber auch auf der anderen Seite des Atlantiks, dort bereitet die Fiskalpolitik zunehmend erschwerende Probleme. Nach dem Renditeanstieg am langen Ende kündigte das von Scott Bessent geführte Treasury an, die Buybacks länger laufender Staatsanleihen mindestens zu verdoppeln. Absolut bleibt dies Makulatur; das Signal liegt im Eingeständnis zu hoher Zinsen und dem Versuch einer Intervention. Defizit und Verschuldung von über 40 Billionen US-Dollar werden die Märkte weiter testen. Vor den Midterms ist der Senat eng umkämpft, das Repräsentantenhaus scheint für die Republikaner verloren. Trumps Zuspruch leidet unter dem Iran-Konflikt, Energiepreisen und Renditen. Die robuste US-Konjunktur steht damit auf wackeligen fiskalpolitischen Beinen. Zudem bleibt parallel die Fed im Blickpunkt. Die Kerninflation hat sich zuletzt moderat verbessert; entsprechend sehen wir die Hürde für deutliche Zinserhöhungen weiterhin höher als der Markt; dieser hatte insbesondere nach der Jackson-Hole-Rede von Kevin Warsh die Wahrscheinlichkeit für Leitzinserhöhungen in den kommenden zwölf Monaten stark erhöht. Sollte die US-Inflation von schwerwiegenden Inflationsüberraschungen gefeit bleiben und sich der unterliegende Trend in der Kerninflation fortsetzen, dürfte die Fed dem Markt teilweise Folge leisten und nach der Zinserhöhung um 25 bps im September den Leitzins insgesamt um 50 Basispunkte erhöhen. Zum Jahresende sollen die Ergebnisse der fünf Task Forces vorliegen und den künftigen Kurs in Bezug auf die Ausführung ihrer Mandate deutlicher werden lassen. Mit dem turnusmäßigen Wechsel der stimmberechtigten Regionalpräsidenten im FOMC zum Jahresbeginn dürften zudem die Tauben etwas mehr Rückenwind erhalten und der Ruf nach Zinssenkungen sollte im nächsten Jahr zurückkehren.
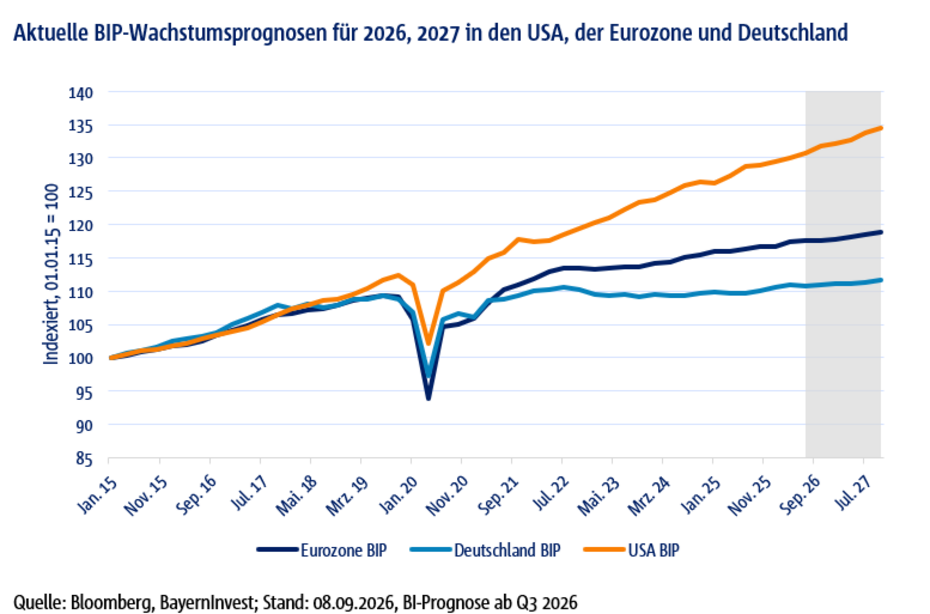
Auf der Wachstumsseite befindet sich die Wirtschaft auf der Zielgeraden zu unserer Jahresprognose von knapp über 2 %. Zwar gab es zuletzt einzelne, leicht negative Datenüberraschungen, der jüngste Arbeitsmarktbericht zeigte jedoch gerade im verarbeitenden Gewerbe weiterhin hohe Resilienz – ein Bild, das sich auch in den PMIs widerspiegelt. Das Wachstum bleibt vom Capex-Spending und den Konsumenten getragen. Der Investitionszyklus rund um KI und Rechenzentren dürfte sich dabei mindestens bis ins neue Jahr ziehen. Der Konsum bleibt zugleich eng an den Vermögenseffekt gekoppelt: Steigt der Aktienmarkt weiter, trauen sich auch die Konsumenten mehr zu. Sinnbildlich dafür erreichte die Zahl der 401(k)-Millionäre bei Fidelity mit knapp 770.000 einen Rekordstand.
Q2-Berichtssaison: Asien stark, USA überrascht und Europa läuft hinterher, vor allem KI und Halbleiter bleiben Wachstumstreiber
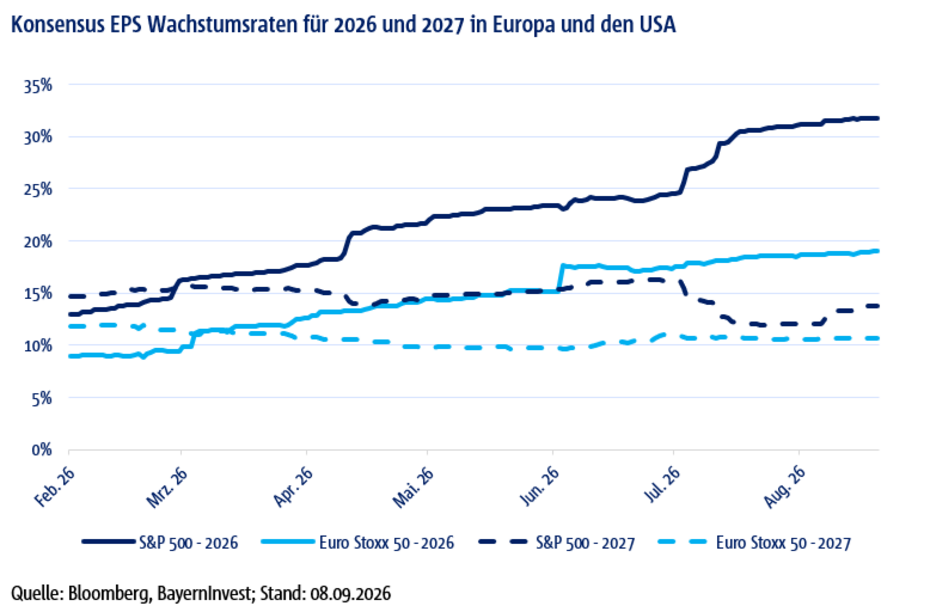
Die Q2-Berichtssaison bestätigt unsere regionale Präferenz: Asien führt beim Gewinnwachstum klar vor den USA, Europa bleibt Schlusslicht. Asien liefert mit Abstand die stärkste Gewinndynamik. Für den MSCI AC Asia Pacific wird für Q2 ein Gewinnwachstum von rund 90 % gegenüber dem Vorjahr ausgewiesen. Mehr als vier Fünftel der Marktkapitalisierung haben bereits berichtet. Haupttreiber bleiben KI und Halbleiter, wobei sich die Dynamik inzwischen auch auf andere Sektoren verbreitert. Für 2026 wurden die Gewinnerwartungen für Asien auf rund +51 % angehoben. Taiwan und Korea stehen im Zentrum dieses Booms: TSMC erzielte im zweiten Quartal rund 40 Mrd. USD Umsatz und eine Bruttomarge von knapp 68 %, während auch Samsung und SK Hynix von der außergewöhnlich starken Nachfrage nach Hochleistungsspeichern und KI-Infrastruktur profitieren. Die USA folgen auf Platz zwei, bleiben aber ebenfalls außergewöhnlich stark. Der S&P 500 weist für Q2 ein Gewinnwachstum von rund 40 % und ein Umsatzwachstum von 15 % aus; 86 % der berichtenden Unternehmen übertrafen die Gewinnerwartungen. Selbst ohne die außergewöhnlich starken Beiträge von Alphabet und Amazon liegt das Gewinnwachstum noch bei rund 32 %. Technologie, Communication Services und der anhaltende KI-Investitionszyklus bleiben zentrale Treiber, die Gewinnstärke ist jedoch inzwischen deutlich breiter als nur bei den Magnificent Seven. Für das Jahr 2026 sehen wir somit gut 25 % und für 2027 rund 15 % Gewinnwachstum.
Europa bleibt trotz einer überraschend guten Saison auf Rang drei. Für den STOXX 600 werden aktuell rund 20 % Gewinnwachstum erwartet. Der entscheidende Treiber ist allerdings Energie mit knapp +139 %; ohne Energie reduziert sich das Wachstum auf rund 13 %. Industrie und Grundstoffe verbessern sich, gleichzeitig bleiben insbesondere Konsum und Teile der europäischen Industrie strukturell schwächer. Das Gewinnwachstum in Europa wird in 2026 bei ca. 14 % liegen, ähnlich wie in 2027.
Damit bleibt unsere zentrale regionale Investmentthese bestehen: Asien profitiert am stärksten vom Halbleiter- und KI-Zyklus, die USA verbinden Technologie-Führerschaft mit zunehmend breitem Gewinnwachstum. Die globalen KI-Investitionsausgaben werden in 2027 1.200 Mrd. USD erreichen und an die Wachstumswelle aus 2026 anknüpfen, welche bei ca. 900 Mrd. USD liegen wird. Europa verbessert sich, bleibt bei Dynamik und strukturellem Wachstum aber klar zurück. Unsere Präferenz für Technologie und Asien bleibt daher bestehen; Europa sehen wir weiterhin vor allem selektiv in Energie, Infrastruktur und ausgewählten Industriewerten.
Was bedeutet das für Anleger im weiteren Verlauf des Jahres 2026?
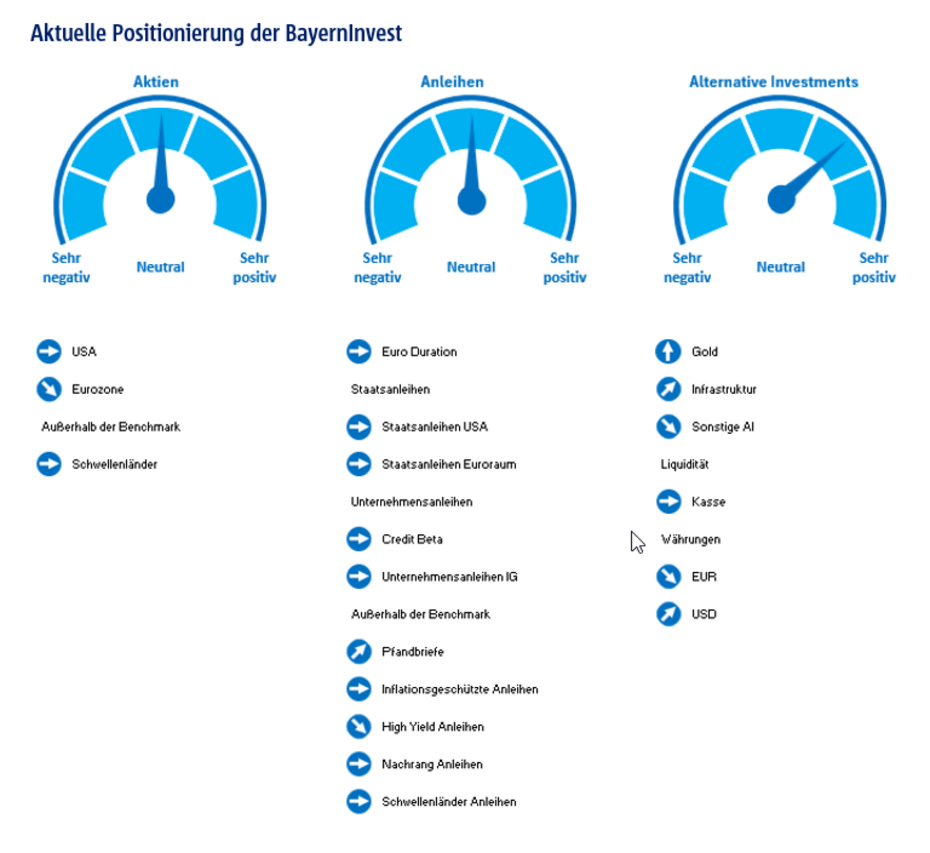
Für den weiteren Verlauf des Jahres 2026 empfehlen wir, weiterhin auf wachstumsstarke Substanzwerte zu setzen. Qualitätstitel im Anleihen- und Aktiensegment bieten Anlegerinnen und Anlegern gute Voraussetzungen, um sich optimal auf die Herausforderungen des Jahres einzustellen. In einem Umfeld weniger stark als erwartet steigender Leitzinsen dürften Anleihen attraktive Zins- und Kapitalzuwächse liefern.
Der Anstieg der Renditen 2-jähriger Bundesanleihen ist demnach immer noch eine Opportunität und liefert auch im bis zu 5-jährigen Laufzeitenbereich Chancen. Weiterhin sind sehr viele Neuemissionen im Credit-Markt zu beobachten, zudem steigen die Default-Wahrscheinlichkeiten an. Bei einer erneuten geopolitischen Eskalation könnten sich die aktuellen Spreads deutlich ausweiten, was wir als Opportunität für eine Aufstockung nutzen würden. Aktien bieten aus unserer Sicht mittelfristig ein attraktives Chancen-Risiko-Profil. Auf kurze Sicht hin jedoch sehen wir eher Konsolidierungspotenzial. Zur kurzfristigen Absicherung der bisherigen sehr positiven Jahresperformance, angesichts immer wieder aufflammender geopolitischer Spannungen und KI-Sorgen, haben wir über den Sommer die Möglichkeit genutzt und antizyklisch den Aktienblock durch Optionen etwas abgesichert. So bringen wir etwas Konvexität ins Portfolio zurück.
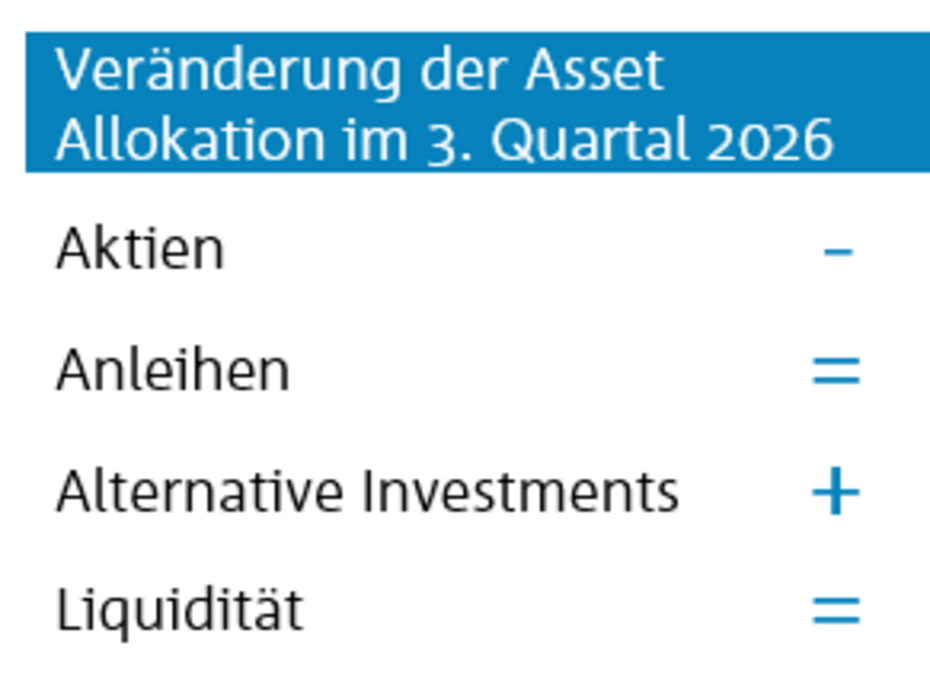
Positive Gewinnrevisionen stützen die Anlageklasse weiterhin mittel- bis langfristig, kurzfristig erscheint uns der Aktienmarkt aber im unsicheren Umfeld zu weit gelaufen zu sein, sodass Konsolidierungspotenzial besteht. Daher haben wir unsere Aktiengewichtung über den Sommer zum einen rebalanciert und etwas unter die neutrale Zone abgesenkt.
Unsere Einschätzung einer höheren Attraktivität von US- und EM-Aktien bleibt bestehen. Ausschlaggebend sind die positiven Gewinnrevisionen und GDP-Revisionen, vor allem in den USA und Asien. Europa bietet weiterhin nur selektive Anlagechancen. Die Wachstums- und Gewinndynamik bleibt vorerst verhalten, da strukturelle Herausforderungen die wirtschaftliche Entwicklung bremsen. In unserem Basisszenario erwarten wir kurzfristig keine wesentliche Beschleunigung. Unser Basisszenario geht von einem moderaten Wirtschaftswachstum aus, das für ein globales BIP-Wachstum von ca. +3 Prozent im Jahr 2026 spricht. Damit bleiben die Rahmenbedingungen für die Aktienmärkte insgesamt attraktiv.
Entscheidend bleibt ferner die Durationsausrichtung der Portfolios. Nach der aktuellen Verflachung der Kurve sehen wir mittelfristig tendenziell wieder eine Versteilerung der Zinsstrukturkurve und positionieren uns daher vorerst weiterhin im kurzen bis mittleren Laufzeitenband. Innerhalb des Anleihensegments sehen wir insbesondere für aktives Management Opportunitäten. Gerade das dritte Quartal hat gezeigt, wie wichtig eine aktive taktische antizyklische Steuerung ist. So haben wir mehrmals unsere Duration im Quartal erfolgreich aktiv gesteuert. Unternehmensanleihen im Investment-Grade-Bereich bleiben aus unserer Sicht begrenzt attraktiv, Pfandbriefe überzeugen als guter europäischer Staatsanleihen-Ersatz im Portfoliokontext. Europäische Staatsanleihen behalten wir auf einer neutralen Allokation. Im Bereich der alternativen Investments sehen wir weiterhin Potenzial für Rohstoffe, allen voran für Gold. Ende des dritten Quartals haben wir Gold von einfach Übergewichten auf doppelt Übergewichten erhöht. Derzeit sprechen aus unserer Sicht weiterhin mehrere langfristige Treiber wie steigende Inflation und Staatsverschuldungen für Gold. Nach dem diesjährigen stärkeren Rücksetzer von den Allzeithochs aus bestand aus unserer Sicht ein guter Einstiegszeitpunkt, um die Gold-Beimischung erneut zu erhöhen und von einer möglichen erneuten Bewegung in Richtung der 5.000-Dollar-Marke zu profitieren. Daher haben wir unsere Empfehlung von einfach Übergewichten auf doppelt Übergewichten erhöht. Wir raten ferner dazu, selektiver zu sein, denn viele Rohstoffe, wie zum Beispiel Öl, haben nach unserem Szenario ihre Höchststände gesehen, sofern eine Deeskalation folgt. Trotz zwischenzeitlicher Gewinnmitnahmen bleiben wir bei Rohstoffen positiv. Wir empfehlen jedoch nach der starken Performance dieser Anlageklasse aktiv zu rebalancen. Auch für Infrastruktur sind wir weiterhin positiv eingestellt. Dies gilt sowohl für Infrastrukturaktien als auch für Infrastruktur-Debt- und Infrastruktur-Private-Equity-Investments, die wir vor dem Hintergrund umfangreicher Infrastrukturausgaben, vor allem in Europa, weiter übergewichten.
Im Immobiliensegment sowie im Private Credit-Segment sind wir weiterhin zurückhaltend und stufen diese auf einfach Untergewichten ein, da Preis- und vor allem Zinsdynamik das Umfeld weiterhin herausfordernd gestalten und die Private Credit Märkte aktuell einige Herausforderungen zu meistern haben. Hedgefonds und Private Equity bleiben attraktive alternative Anlageklassen und werden von uns weiterhin beigemischt. Die Liquidität haben wir bei Neutral beibehalten. Eine kleine strategische Cash-Reserve ermöglicht es uns, diese aktiv zu nutzen, um antizyklisch von möglichen Marktvolatilitäten zu profitieren.
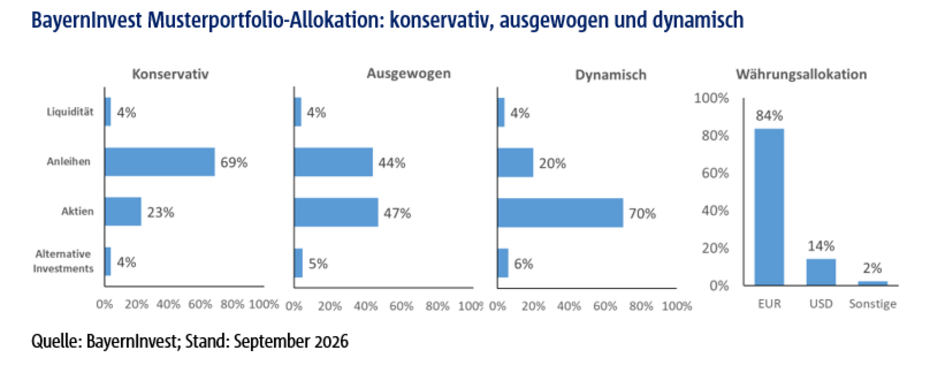
Für unsere Anlagestrategie ergibt sich daraus eine neutrale Risikoallokation mit Fokus auf ein ausgewogenes Qualitäts-Portfolio, um den vielen Unsicherheiten gerecht zu werden. Unter diesen Bedingungen erwarten wir Renditen im hohen einstelligen Bereich, zumal viele Märkte bereits stark zugelegt haben. Langfristig bieten diversifizierte Multi-Asset-Portfolios aus unserer Sicht gute Chancen, reales Vermögen zu erhalten und weiter auszubauen. Die zu erwartende anhaltende Marktvolatilität dürfte im Jahr 2026 weitere Chancen eröffnen, die wir durch antizyklisches Handeln bestmöglich nutzen werden. Dabei bleiben wir unserer verantwortungsvollen robusten Anlagestrategie treu. Die Hauptrisiken sehen wir in der Zentralbankpolitik sowie in geopolitischen und makroökonomischen Entwicklungen, insbesondere in potenziell erneut aufkeimenden Inflationswellen, die die Zinsen erneut stark beeinflussen könnten.
Ihr Mehrwert mit BayernInvest
Unsere Allokationsstrategie verbindet aktives Risikomanagement mit beständiger Substanz. In einem herausfordernden Marktumfeld liefern wir klare Einschätzungen und umsetzbare Entscheidungen – abgestimmt auf die Bedürfnisse institutioneller Investoren. Sprechen Sie uns gerne an, wenn Sie unsere Strategien im Detail nachvollziehen oder gemeinsam mit uns Chancen im Portfolio identifizieren möchten.
Diese Unterlage wurde auf Grundlage von nach Ansicht der BayernInvest Kapitalverwaltungsgesellschaft (BI) als zuverlässig und genau geltenden Quellen erstellt, ohne dass die BI eine Gewähr für Vollständigkeit und Richtigkeit dieser Quellen übernimmt. Aus der in dieser Präsentation gemachten Angaben kann keine verbindliche Aussage über künftige Wertentwicklungen gemacht werden. Die Unterlage wurde von der BI nach bestem Wissen und Gewissen erstellt, ohne dass eine Gewähr für Vollständigkeit und Richtigkeit übernommen wird. Sie soll lediglich als allgemeine Information dienen und gibt das Meinungsbild der BI wieder. Die geäußerten Ansichten können je nach Markt- und anderen Bedingungen jederzeit Veränderungen unterliegen. Die BI übernimmt keine Gewähr dafür, dass sich Länder, Märkte oder Branchen wie erwartet entwickeln. Investitionen enthalten Risiken, bspw. politische und währungsbedingte Risiken. Die Rendite und der Wert der zugrunde liegenden Anlagen können sinken oder steigen und können zu einem vollständigen Verlust des eingesetzten Kapitals führen. Die BayernInvest haftet nicht für den Eintritt einer bestimmten Performance der Anlage. Soweit die Präsentation eine Angabe einer Performance eines von der BI verwalteten Fonds enthält, ist die Performance nach BVI-Methode berechnet. Bei Bruttoperformance werden die auf Fondsebene anfallenden Kosten (z.B. Verwaltungsvergütung, Prüfungskosten, Trading Kosten etc.) nicht, bei Nettoperformance werden die auf Fondsebene anfallenden Kosten berücksichtigt. Die auf Kundenebene anfallenden Kosten (Ausgabeaufschlag, Depotkosten etc.) sind in der angegebenen Performance nicht berücksichtigt. Bei einer Anlage in Publikumsinvestmentvermögen sind die im Verkaufsprospekt beschriebenen Regelungen maßgeblich. Die Haftung der BI beschränkt sich auf Vorsatz und grobe Fahrlässigkeit. Im Falle der Verletzung von Kardinalpflichten haftet die BayernInvest auch für einfache Fahrlässigkeit. In diesen Fällen ist die Haftung jedoch auf den typischen und vorhersehbaren Schaden beschränkt. Die Haftungsbeschränkung gilt neben dem Empfänger dieses Dokuments auch gegenüber Dritten, die dieses Dokument möglicherweise prüfen oder Informationen hieraus verwenden. Die Beschränkung der Haftung bezieht sich auf sämtliche Verluste sowie unmittelbare Schäden und Folgeschäden. Die Präsentation beinhaltet weder eine persönliche anleger- und objektgerechte, bzw. steuerliche oder rechtliche Beratung. Diese Präsentation richtet sich an „Professionelle Kunden“ und „Geeignete Gegenparteien“, nicht aber an „Privatkunden“ im Sinne des § 67 WpHG. Es wird darauf hingewiesen, dass diese Präsentation infolgedessen nicht die Vorgaben der BaFin im Hinblick auf Informationen durch Kapitalverwaltungs- und Wertpapierhandelsgesellschaften gegenüber Privatkunden erfüllt.